Crypto-actifs : comment déclarer ses plus-values aux impôts en France, formulaire 2086 et PFU
Depuis le 1er janvier 2023, l'imposition des gains sur actifs numériques dépend de votre statut, particulier ou professionnel. Voici les règles, les cases et les formulaires à connaître, selon impots.gouv.fr.

Par Chloé Bernard, Journaliste crypto
Publié le · 3 min de lecture
L'essentiel
- Depuis le 1er janvier 2023, le régime fiscal des gains sur actifs numériques dépend du statut du vendeur : particulier ou professionnel, selon impots.gouv.fr.
- Un particulier est imposé au prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif via la case 3CN.
- Les échanges d'actifs numériques sans soulte bénéficient d'un sursis d'imposition, et les cessions annuelles n'excédant pas 305 € au total sont exonérées.
- La plus-value ou moins-value se déclare via l'annexe n° 2086, et tout compte détenu sur une plateforme étrangère doit être déclaré.
Vendre des cryptomonnaies avec un gain oblige à le déclarer. Selon impots.gouv.fr, depuis le 1er janvier 2023, le régime fiscal applicable aux gains réalisés sur les actifs numériques dépend d'abord d'une question : agissez-vous en tant que particulier ou en tant que professionnel ?
Particulier ou professionnel : quel régime s'applique ?
L'administration distingue trois situations.
- Activité commerciale : si vous achetez et revendez des actifs numériques dans le cadre d'une activité commerciale au sens de l'article L. 110-1 du Code de commerce, vos bénéfices relèvent des bénéfices industriels et commerciaux (BIC), selon les règles classiques de cette catégorie.
- Activité analogue à celle d'un professionnel : si vous réalisez des achats, ventes ou échanges dans des conditions comparables à celles d'un professionnel, sans que ce soit votre métier, vos bénéfices sont imposés dans la catégorie des bénéfices non commerciaux (BNC). Selon impots.gouv.fr, cela vise notamment les investisseurs qui multiplient tout au long de l'année des opérations nombreuses et sophistiquées, avec les outils et techniques des traders professionnels.
- Gestion du patrimoine privé : c'est le régime du particulier, détaillé plus bas.
En BNC, les gains sont soumis au barème progressif de l'impôt et aux prélèvements sociaux. Deux options existent : un abattement de 34 % (régime micro-BNC) ou la déduction des frais réels (régime de la déclaration contrôlée). Les bénéfices tirés du minage ou du staking relèvent eux aussi des BNC.
Comment sont imposées les plus-values d'un particulier ?
Lorsque les cessions s'inscrivent dans la gestion de votre patrimoine privé, la plus-value est soumise au prélèvement forfaitaire unique (PFU) de 31,4 %. Ce taux se décompose en 12,8 % d'impôt et 18,6 % de prélèvements sociaux. Il s'applique quel que soit le nombre de transactions.
Vous pouvez renoncer au PFU au profit du barème progressif de l'impôt sur le revenu si cela vous est favorable. Il faut alors cocher la case 3CN de la déclaration de revenus. Selon impots.gouv.fr, cette option est définitive et indépendante de celle qui concerne les revenus de capitaux mobiliers (dividendes, intérêts).
Quand l'imposition est-elle déclenchée ?
Toutes les opérations ne sont pas taxées immédiatement. Les échanges d'actifs numériques sans soulte, c'est-à-dire sans versement complémentaire d'argent, bénéficient d'un sursis d'imposition.
Par ailleurs, vous êtes exonéré lorsque la somme des prix de cession de l'année ne dépasse pas 305 €, hors échanges en sursis d'imposition. Attention : ce seuil porte sur le montant brut total des ventes, et non sur la plus-value réalisée.
Quel formulaire utiliser pour déclarer ?
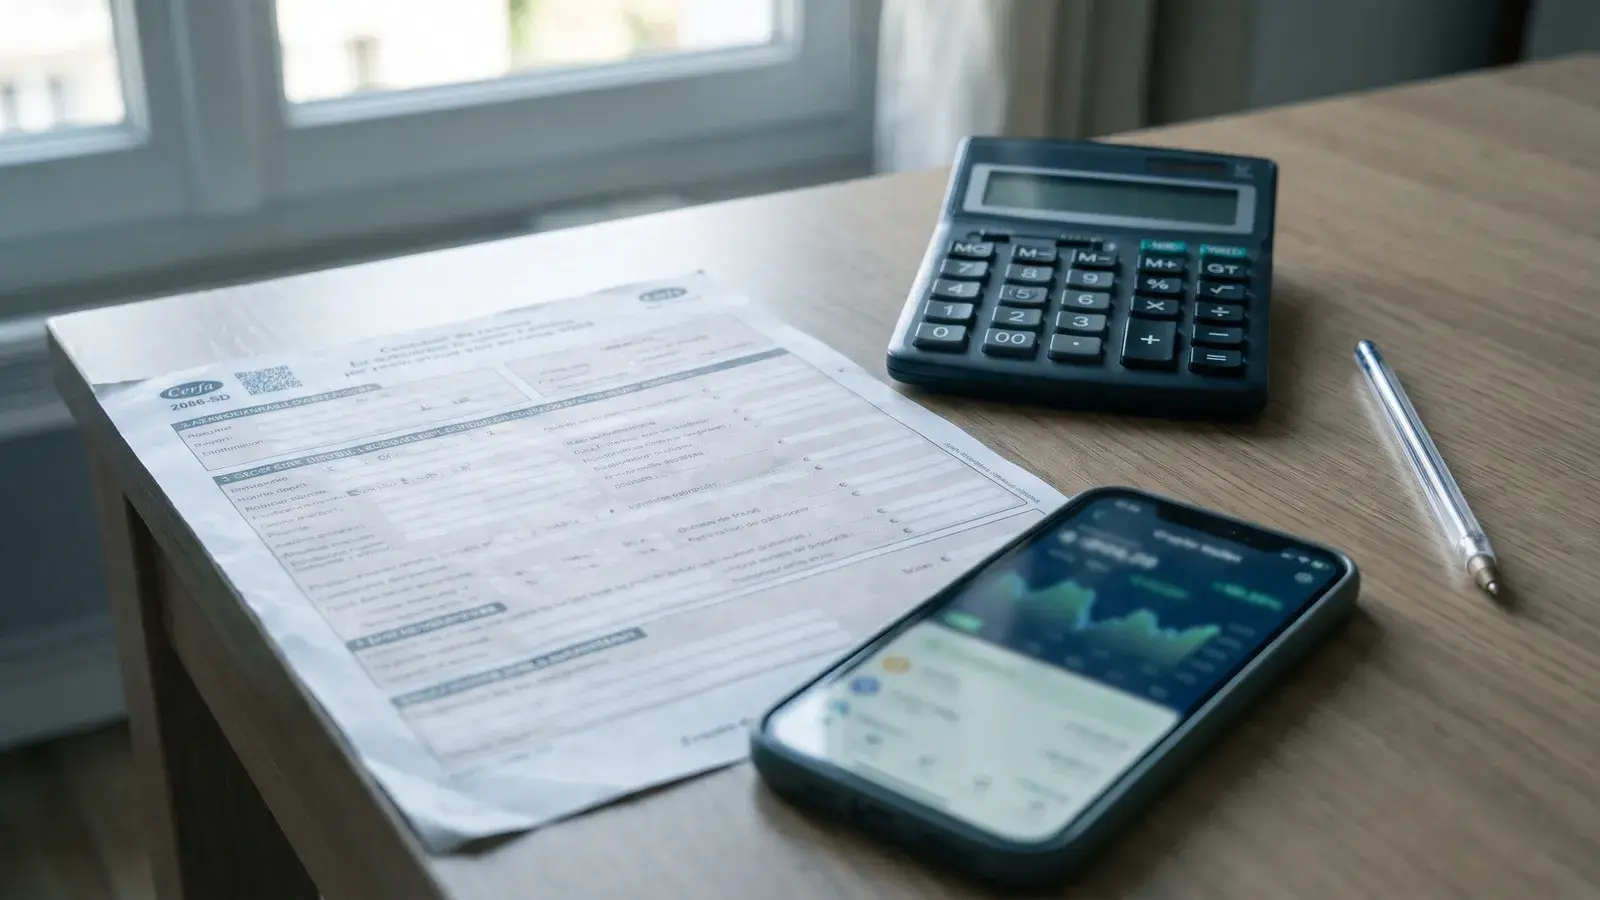
En ligne, le total de la plus-value ou de la moins-value de l'année s'indique dans la déclaration annexe n° 2086. Elle est accessible à l'étape 3, via le bouton « Déclarations annexes » ou la rubrique de sélection des rubriques et annexes. Le montant saisi alimente automatiquement la case 3AN (plus-value) ou 3BN (moins-value) de la déclaration principale.
Sur papier, le total de la plus-value se reporte en case 3AN de la déclaration complémentaire n° 2042 C, et une éventuelle moins-value en case 3BN. Le détail des opérations doit être fourni dans l'annexe n° 2086.
Une moins-value peut-elle réduire l'impôt ?
Son usage est limité. Selon impots.gouv.fr, une moins-value sur actifs numériques ne peut être imputée que sur des plus-values de même nature réalisées la même année. Elle ne s'impute pas sur les plus-values de cession d'autres biens et ne se reporte pas sur les années suivantes.
Faut-il déclarer un compte sur une plateforme étrangère ?
Oui. Toute personne physique détenant un compte d'actifs numériques sur une plateforme située à l'étranger doit le déclarer. En ligne, ces comptes se renseignent en fin de procédure. Sur papier, il faut remplir l'imprimé n° 3916-3916 bis, joint à la déclaration de revenus.
Vos questions
Quel est le taux d'imposition des plus-values crypto pour un particulier en France ?
Selon impots.gouv.fr, les plus-values réalisées par un particulier sont soumises au PFU de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux). Il est possible d'opter pour le barème progressif en cochant la case 3CN, une option définitive.
Quel formulaire remplir pour déclarer ses cryptomonnaies ?
Le total de la plus-value ou moins-value se déclare dans l'annexe n° 2086, qui alimente les cases 3AN ou 3BN. Sur papier, ces cases figurent sur la déclaration n° 2042 C, et les comptes détenus sur une plateforme étrangère se déclarent sur l'imprimé n° 3916-3916 bis.
Faut-il payer des impôts sur un échange de crypto contre une autre crypto ?
Les échanges d'actifs numériques sans soulte bénéficient d'un sursis d'imposition, selon impots.gouv.fr. Par ailleurs, les cessions sont exonérées si leur montant brut total annuel n'excède pas 305 €.